东莞中小企业融资渠道对比:银行信贷与投资咨询方案差异分析
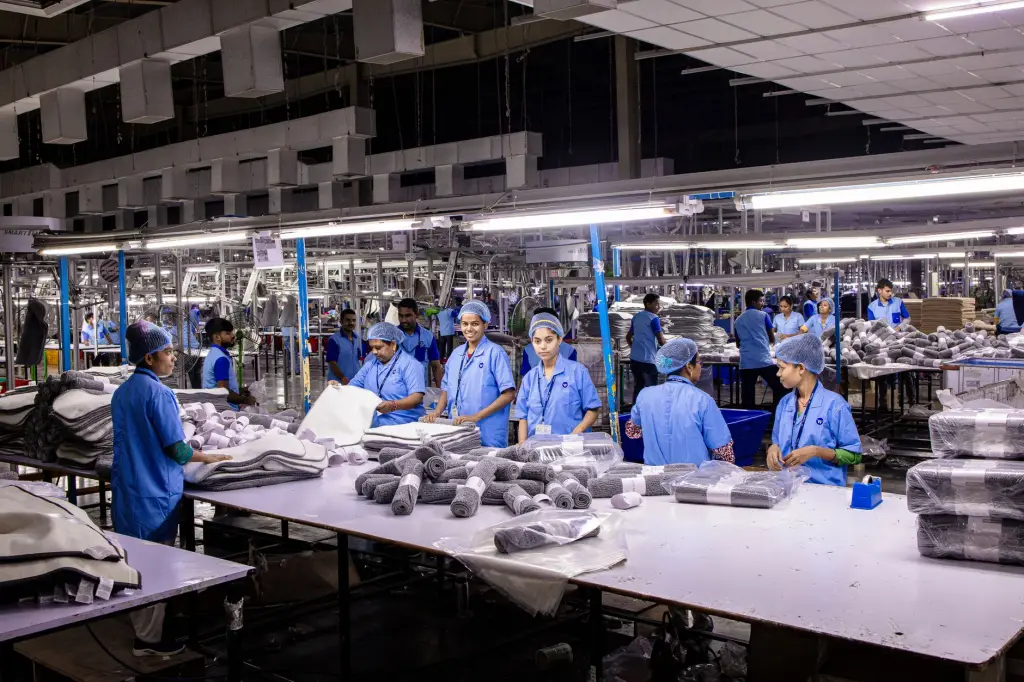
在东莞这座制造业重镇,中小企业的资金周转节奏往往以“天”为单位计算。很多老板在面临扩张或备货时,第一反应是跑银行,但跑完一圈后发现,要么抵押物评估打折,要么审批流程拖沓。与此同时,投资咨询机构提供的融资服务正逐渐成为另一种可选项。两者看似都在解决“钱”的问题,底层逻辑却截然不同。
银行信贷:抵押物为王的传统路径
银行信贷的核心风控模型建立在资产抵押和现金流流水之上。东莞的制造企业主通常拥有厂房或设备,但设备折旧率快,银行对二手机械的评估价往往只有账面价值的四到五成。更关键的是,银行对贷款用途有严格监管,受托支付要求让资金无法灵活调配。对于急需采购原材料、但订单回款周期长达90天的企业来说,这种刚性兑付压力并不友好。
实操中,一家年营收3000万的电子元件厂,若想从银行获取500万流动资金贷款,通常需要提供足额房产抵押,外加近12个月的对公流水明细,审批周期在15到25个工作日。如果遇到年中信贷额度收紧,利率上浮30%也是常事。这种模式适合那些资产沉淀厚、财务规范的企业,但对轻资产或处于爬坡期的企业,门槛确实偏高。

投资咨询方案:以经营逻辑重构资金结构
与之相对,东莞金融市场上活跃的投资咨询机构,更多是从企业经营周期和订单确定性出发设计融资方案。东莞市众晟创投投资咨询有限公司在服务本地制造企业时,通常先做一轮资产管理尽调,梳理应收账款、存货周转率以及上下游账期,再匹配非银机构资金或产业资本。这种模式不依赖单一抵押物,而是看重企业未来的现金流折现能力。
例如,针对一家拥有稳定海外订单的五金加工厂,我们曾通过应收账款保理叠加设备售后回租,在两周内为其盘活800万资金,综合资金成本比民间借贷低40%。方案中包含了灵活的还款安排——淡季只付息,旺季偿还本金。这种定制化结构,是标准化银行产品难以提供的。
关键数据对比:成本、时效与灵活性
为了更直观地展示差异,以下基于2024年东莞地区实际走访数据整理:
- 融资成本(年化):银行信贷约4.5%—6.0%(需扣除存款回报等隐性成本);投资咨询对接资金约8%—12%,但包含财务顾问与结构设计服务。
- 放款时效:银行首贷通常20—30天,续贷提速至10天;投资咨询方案平均7—15天,加急项目可压缩至5个工作日。
- 额度弹性:银行基于抵押物打折,通常为评估值的50%—70%;投资咨询可结合订单合同、纳税评级和供应链数据,最高释放企业实际资金缺口的90%。
- 资金用途限制:银行严控流向,需提供采购合同;投资咨询方案允许部分资金用于临时性工资发放或设备维修等经营性支出。
从以上对比不难看出,融资服务的选择本质上是企业生命周期阶段的选择。初创期或转型期的企业,现金流比利润率更重要,此时投资咨询方案的适配度更高;而成熟期、盈利稳定的企业,银行低成本资金依然是压舱石。实际上,成熟的做法是两者组合使用——用银行长期低息贷款做基建,用投资咨询的短期资金做流动性管理。

如何判断你的企业适合哪种路径?
一个简单自测标准:如果企业拥有厂房等硬资产且报表连续三年盈利,优先走银行渠道;如果企业是技术驱动型、订单增长快但缺乏抵押物,或者正处于设备更新换代窗口期,建议先与投资咨询机构沟通。东莞的金融生态足够丰富,关键在于找到能听懂“车间语言”的顾问。众晟创投的团队常年驻点松山湖和长安镇,对注塑、模具、3C配件等细分行业的设备残值和订单波动规律有持续跟踪,这种本地化经验能显著降低方案设计的试错成本。
无论选择哪条路,企业主都应提前三个月规划资金需求,而不是等到月底发不出工资才匆忙行动。融资不是救火,而是对资产管理节奏的主动设计。在东莞这座敢为人先的城市,善用金融工具的企业,往往能在同行还在排队等贷款时,已经带着新设备跑在了下一轮订单的起跑线上。